Инвестиционный счет и другие счета компании в Китае
После регистрации юридического лица следующим шагом является открытие банковского счета. Так как типов счетов для юрлица существует очень много, из которых некоторые являются базовыми, некоторые - скрытыми, а некоторые - крайне специфичными, то именно об этом я и хотел бы поговорить в этой статье.
Первым, и самым основным, является базовый счет компании, он же 基本账户. Открывается один раз, в самом начале и остается до конца. При переезде компании по другому адресу перенести его невозможно - или оставить его в старом отделении, или же закрыть и открыть новый в отделении по новому адресу.
Именно этот счет будет отображаться в "Разрешении на открытие счета"(开户许可证)

В нем ничего специфического нет - это базовый расчетный счет в юанях.
Также при регистрации компании открываются счета в Управлении социального страхования. Хотя они и не отображаются ни в банкинге, ни в статистике и служат только для социальных выплат работникам, по факту это обычные банковские счета. Которые к тому же могут быть открыты в разных банках. У нашей компании базовый счет в ICBC, а социальные счета(для выплаты страховых взносов работников) в China Merchants Bank. Но это абсолютно ни на что не влияет.
Страховые счета работников, кстати, тоже могут быть открыты в абсолютно любых банках. Зарплатная карта может быть от одного банка, а карта соцстрахования - от другого(при этом сосцстраховой счет компании - в третьем, а основной счет - в четвертом). Повторюсь - это ни на что не влияет.
Следующим типом счета является 一般账户, он же обычный счет. Его можно открыть только после открытия основного счета, в любом банке на территории КНР. Количество обычных счетов не ограничивается. Разницы между обычным и базовым счетом тоже не существует - и тот и тот являются обычными полноценными расчетными счетами компании.

Как видите, у нас, например, два счета в юанях (базовый и обычный) для удобства и три счета в иностранной валюте(USD, EUR и HKD). Если с обычным счетом все, в принципе, и так ясно, и в использовнии он ничем не отличается от базового, то с валютными есть нюансы.
Валютный счет нужен исключительно для ВЭД. Но не всегда - он просто дает дополнительные удобства. Для открытия валютного счета компания должна быть зарегистрирована как ВЭД-контрагент(получить 对外贸易经营者备案登记表, или, сокращенно - 外贸备案)

Соответственно, для занятий ВЭД 外贸备案 обязателен, а вот валютный счет - нет. Он просто дает некоторые удобства, и одно из них - самому выбирать дату зачисления денег на операционный счет(и, соответственно, возможность выбрать более приятный курс).
Получение денег от иностранных контрагентов всегда включает в себя поход в банк и предоставление открывающих документов(чаще всего это договор и проформа) и обязательство предоставить закрывающие документы(чаще всего - таможенную накладную), обычно - на протяжении 90 дней. В случае наличия счета в иностранной валюте деньги будут зачислены на него(если они отправлены в той же валюте на указанный счет) в той же валюте, и получатель сам сможет выбрать день, когда ему желается перевести деньги в юани. Если же такой счет отсутствует, то, независимо от даты похода в банк для предоставления документов для зачисления денег, в юани деньги будут переведены по курсу на день получения банком получателя.
Если же компания связана не с экспортом, а с импортом, то есть сама платит в валюте за рубеж, то счет в иностранной валюте необходим, так как процесс оплаты за рубеж выглядит как "покупка иностранной валюты, помещение валюты на свой валютный счет, отправка иностранному контрагенту". При импортной деятельности выписка по счету всегда будет выглядеть примерно так, парными транзакциями (плюс и сразу минус). Купили у банка нужную сумму в валюте, зачислили на валютный счет, отправили контрагенту.
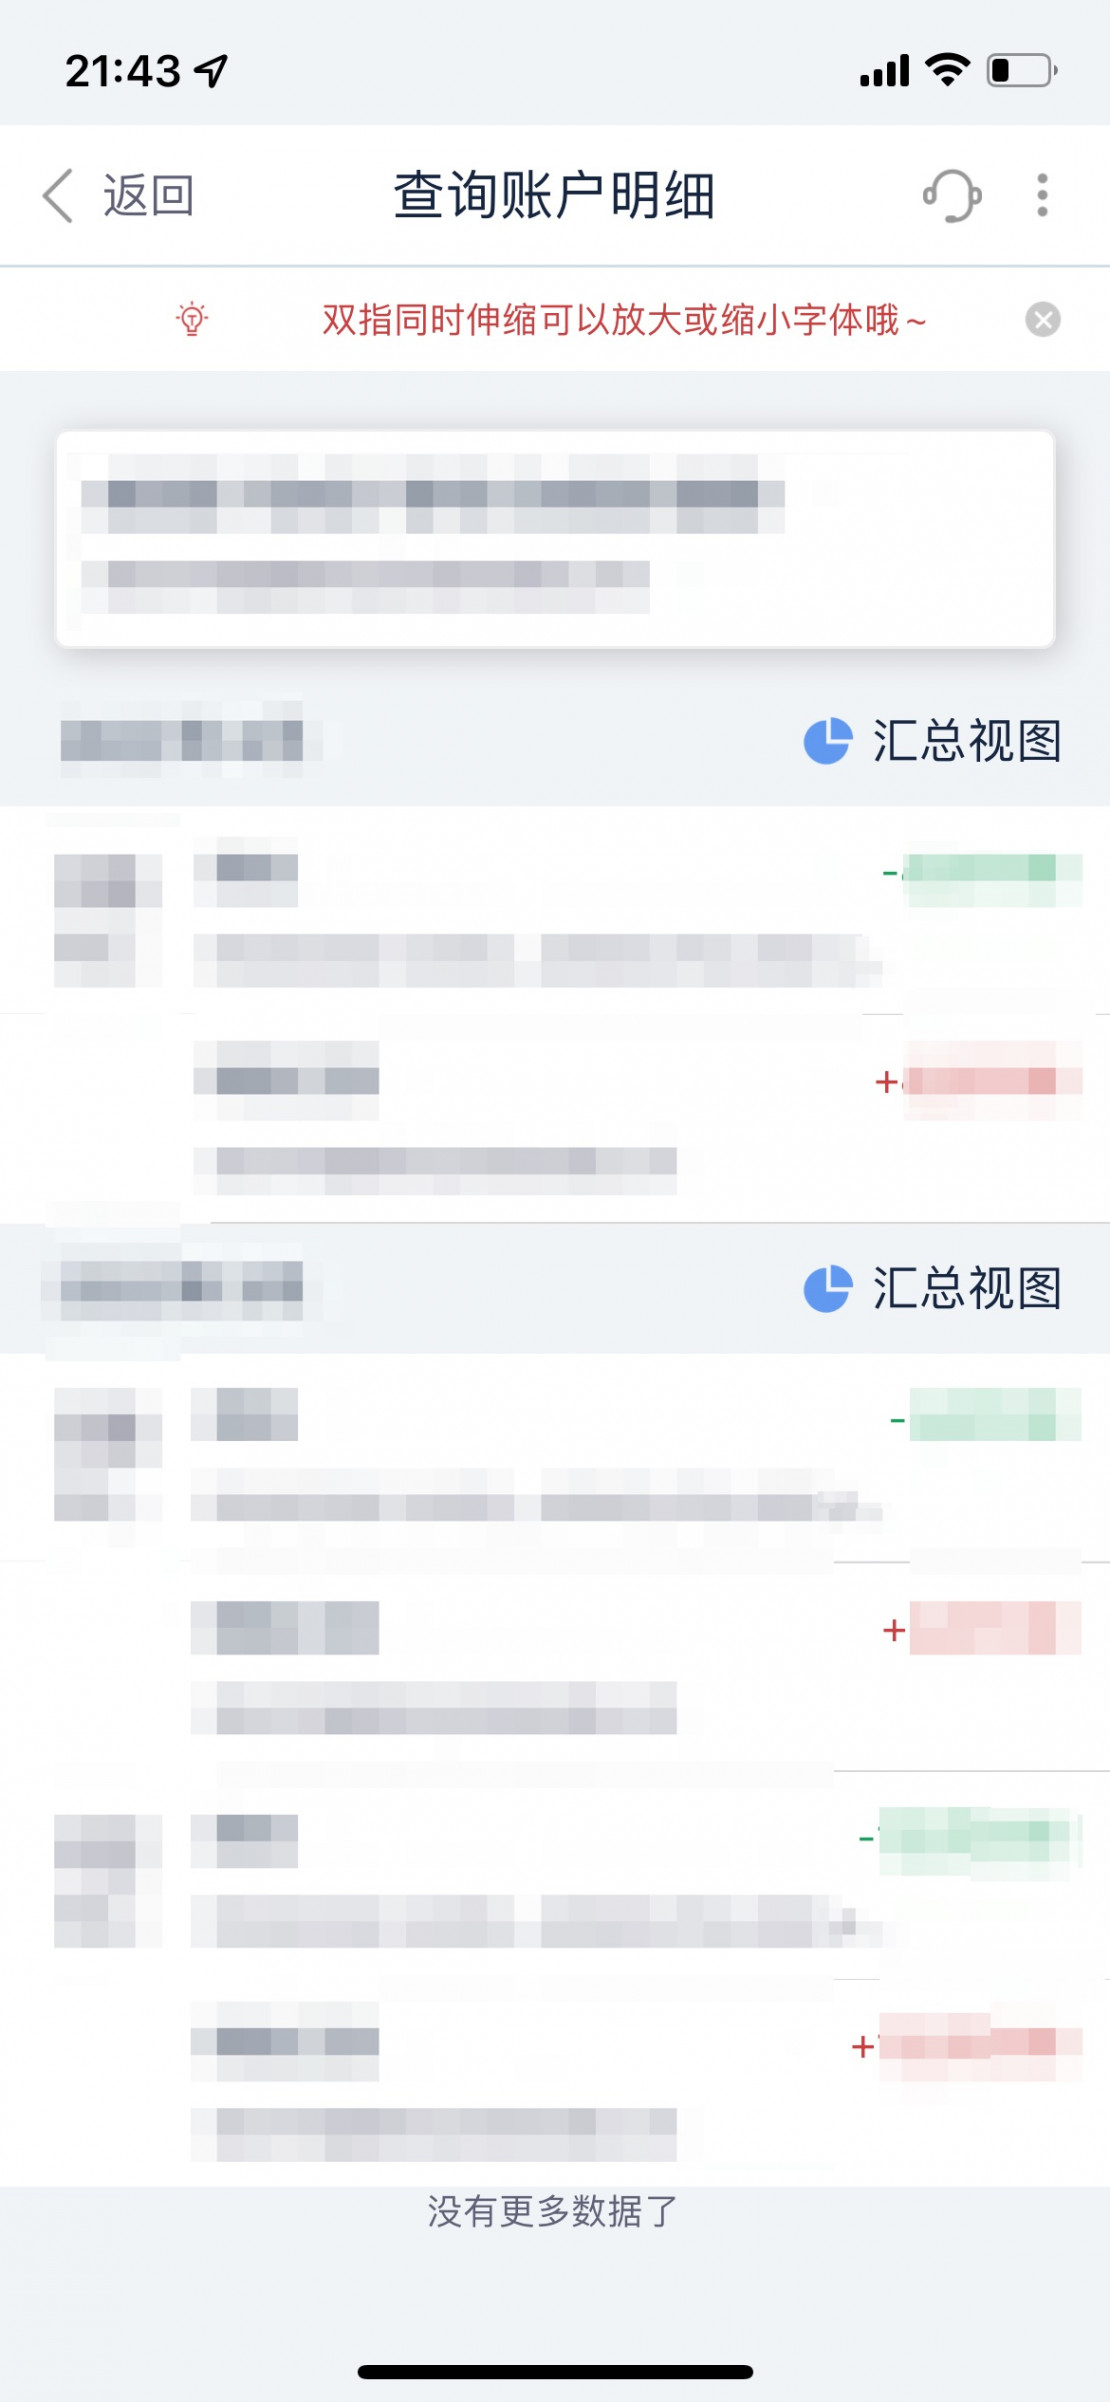
То есть при импортной деятельности на счету всегда будет 0, купить валюты впрок и хранить ее не получится.
Но в общем и целом - тоже ничего сложного и непонятного. Постепенно переходим к более сложному. Инвестиционный счет.
Счет, нужный исключительно для цели внесения инвестиций иностранным акционером для осуществления деятельности китайской компании. Открывается, что логично, только для компаний с формой собственности "иностранный капитал" или "смешанный иностранно-китайский капитал". При пользовании им существует ряд ограничений:
- получать на него деньги можно только непосредственно от акционера или акционеров компании, соответственно, акционеру необходимо иметь счет, открытый на свое имя. Желательно - в стране своей же регистрации. Это необязательное требование, но банк вполне может к этому придраться и деньги не зачислить.
- деньги должны прийти из-за рубежа. При довольно частом случае "акционер - физическое лицо, тоже проживающее в Китае", перевести деньги с личной китайской карты на инвестиционный счет не получится, естественно
- количество полученных денег не может превышать сумму уставного капитала.
- деньги можно использовать исключительно для оплаты деятельности компании после одобрения банком. Инвестиционный счет не отображается в банкинге, все транзакции проводятся вручную после предоставления соответствующих документов - тех же договоров и проформы. Или, допустим, зарплатной ведомости, договора на аренду офиса, таможенной накладной на закупку товара для импорта и т.д. и т.п.
- валюты открытия счета должна быть согласована предварительно с банком. В связи с этим, кстати, не слишком удобно уставной капитал заявлять в юанях, так как в юанях инвестиционные счета не открывают, по вполне понятным причинам, и каждая транзакция - это потери на курсе при конвертации(так как точную дату поступления на счет не выбрать, и, соответственно, курс тоже)
У использования инвестиционного счета есть и свои преимущества:
- получая деньги на инвестиционный счет и платя с него, это увеличивает реально внесенный уставной капитал компании(实收资本). Что в дальнейшем очень сильно и положительно влияет на всевозможные рейтинги, хотя по факту не отличается от оплаты с текущего счета(помимо чуть более сложной процедуры)
- абсолютно все китайские муниципалитеты, технопарки, особые экономические зоны и т.д. крайне заинтересованы в привлечении иностранных инвестиций, и за коммерческую деятельность через инвестиционный счет выдают разнообразные льготы и привилегии, начиная от "кэшбека"(по устоявшемуся негласному правилу за 1000 юаней привлеченных инвестиций 法人 компании получает 1 юань лично себе) и до иного всевозможного содействия в разных сферах вроде рекомендательных писем, решении вопросов с SAFEA для разрешений на работу, помощи в разнообразной бюрократии и прочая и прочая.
После получения денег на инвестиционный счет ими можно пользоваться различными путями. Самый простой(и самый неудобный) - относить в банк документы на будущие транзакции и платить. Путь сложнее - оформить деньги как резервы(备用金) и перевести их на текущий счет. Инвестиционными деньгами можно закрывать банковские гарантии. И много-много чего остального, что гораздо лучше обсуждать непосредственно с вашим менеджером.
Первый шаг - оформление FDI(Foreign Direct Investment)入账登记表 одинаково для всех путей, тонкости начинаются дальше.
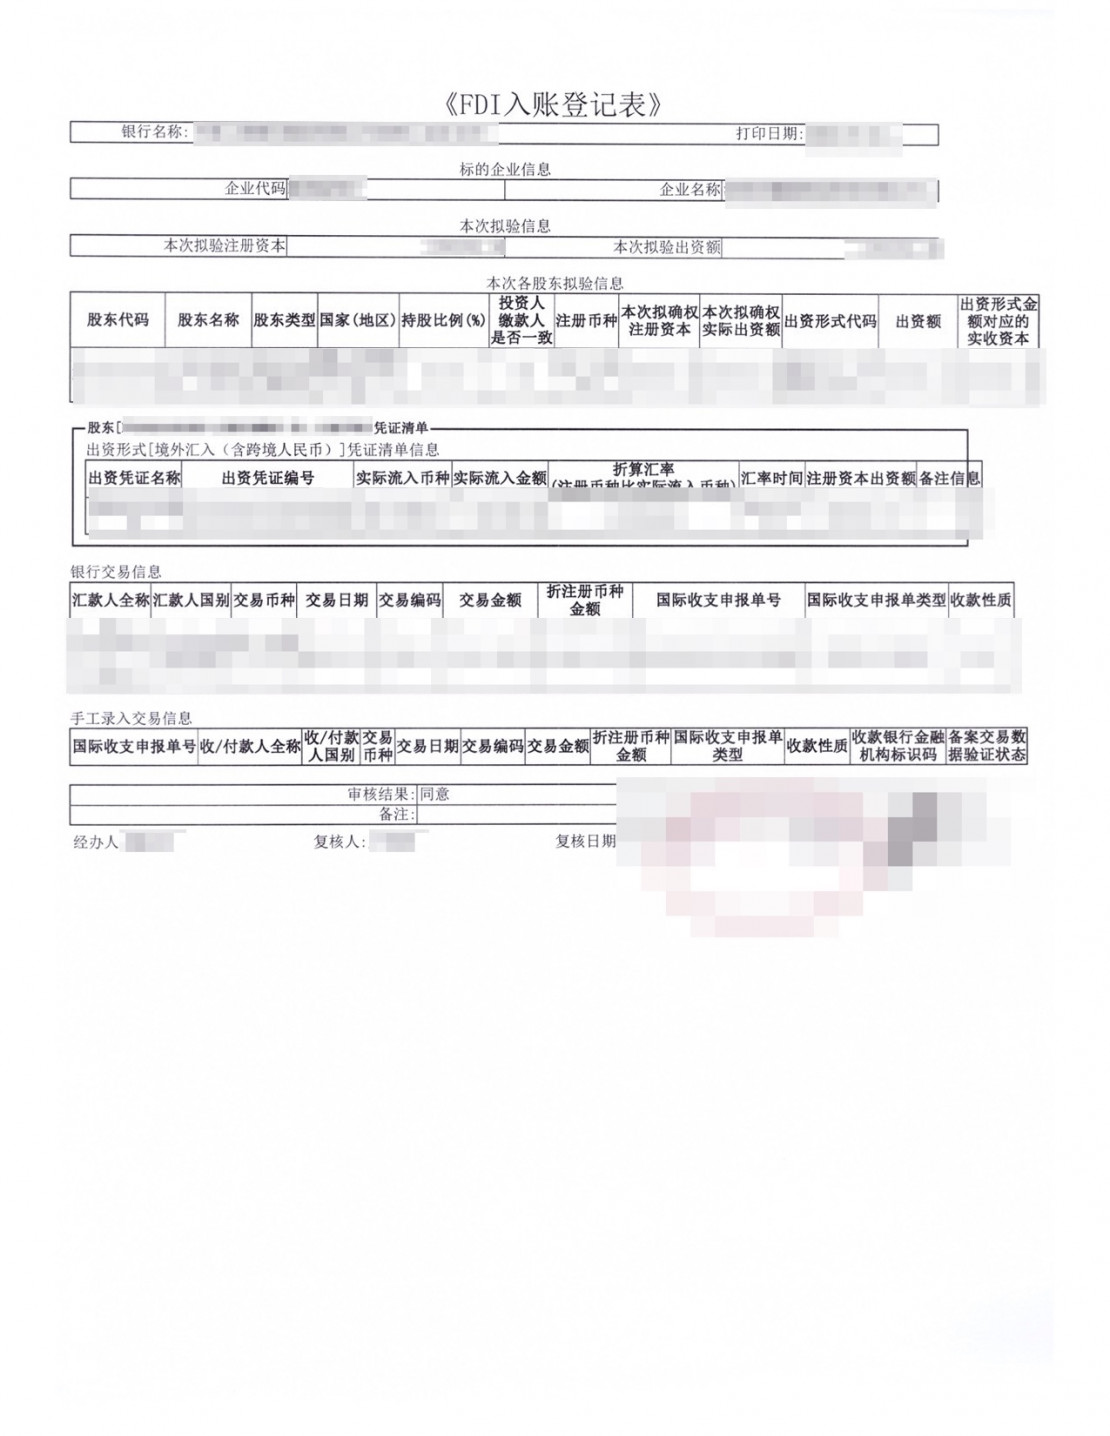
В предыдущей статье я описывал путь внесения инвестиций на текущий счет в качестве капитальных резервов. Но это далеко не единственный путь.
Ну и наконец, нельзя не упомянуть про экспортные и импортные счета.
Они требуются для ВЭД по аккредитивам(Letter of Credit или же 信用证). Что это такое - тема для отдельной большой статьи, но вкратце - это нечто вроде международного escrow-сервиса. Упрощенно - покупатель оплачивает банку некую сумму, на которую банк ему выписывает аккредитив. Аккредитив передается продавцу. После выполнения обязательств по поставке продавец обращается в банк, предоставляя документы о выполнении обязательств и банк по аккредитиву переводит деньги продавцу.
И напоследок нельзя не упомянуть про крайне важный вопрос. Несмотря на то, что все вышеописанное в равной мере касается любого банка КНР, отличий все же масса. Начиная от скрупулезности банковских проверок и заканчивая различным отношением к держателям паспортов отдельных стран и юрисдикций. Исключительно мое мнение - если имеется выбор, то, как и для физлиц, так и для юрлиц ICBC(Industrial and Commercial Bank of China) - лучший.