Возврат НДС при экспорте из Китая
При экспорте любой продукции возможны два варианта работы с НДС.
Вариант 1 - продавец одновременно является экспортером. В таком случае продавец должен получить платеж за товар непосредственно от зарубежного покупателя(со счета в иностранном банке или же с NRA-счета в китайском банке). Покупатель же оплачивает экспортную цену без НДС(不含税出口价). Получив деньги, продавец связывается с таможней, в определенный день перед отправкой(или непосредственно при отправке) таможенный офицер посещает фабрику и выписывает 商检单 одновременно с наклейкой пломб на контейнер\ящик\кузов авто. И хотя товар физически еще находится в Китае и еще долго будет по нему ехать, по документам он уже является экспортированным и в Китае его больше не продать. Потом товар, соответственно, приезжает на таможню на границе и экспортируется. Естественно, вес, стоимость, тип, артикулы, количество - все должно совпадать с 商检单, оформленным перед отъездом с фабрики.
Вариант 2 - продавец и экспортер являются двумя разными компаниями. В таком случае продавец вначале продает экспортеру товар по цене включающей в себя НДС, на чем обязанности продавца считаются выполненными(в зависимости от условий поставки), а экспортер, соответственно, экспортирует товар от своего имени, возвращая потом уплаченный НДС себе.
Есть, конечно, и более редкие варианты, когда экспортер находится в зоне свободной торговли 自贸区 или в бондовой зоне 保税区 и может покупать товар на китайскую компанию сразу по экспортной цене без НДС, но так получается не всегда и не у всех. Впрочем, если вы только рассматриваете вариант открытия компании без намерения использовать уже существующую - то это идеальный вариант, сочетающий в себе преимущества вариантов 1 и 2, с гораздо более легким получением тех же разрешений на работу, регистрацией компаний, программами привлечения инвесторов и экспортеров с существенными льготами и так далее.
Преимуществ и недостатков у каждого варианта очень много, и чаще всего заключаются они в мелких нюансах. Главных же отличий несколько
- При варианте 1 невозможно платить быстро и часто. А так как помимо непосредственно цены товара и доставки в цену включено огромное количество мелких платежей начиная от страховки и заканчивая зарплатой проверяющего товар, то все эти расходы включаются в платеж поставщику, зачастую по завышенным ценам. И все это приводит к переусложненным схемам, деньгам на личных счетах и тому подобным ситуациям
- При варианте 1 полностью отсутствует гибкость как в закупке, так и в отправке. Упаковочный лист делается поставщиком, и что-то в нем менять ему абсолютно неинтересно. Если у вас огромное количество однородного товара(чехлы для телефонов - 100.000 штук), которое и подобрано таким образом, чтобы заполнить 1 контейнер - то это просто и легко. А если у вас сборный груз, купленный на нескольких фабриках, с сотней артикулов и с отправкой из пяти разных городов) - то вам проще ничего не делать, так как по варианту 1 вы ничего никогда не экспортируете
- На некоторые виды товара экспортная цена без НДС просто отсутствует. Вы можете найти прекрасного поставщика, который удовлетворяет всем вашим требованиям, но который просто не хочет связываться с оформлением всех нужных для экспорта документов, расширять штат и так далее и он сразу заявляет "продам только внутри Китая"
Поэтому вариант 2 во многих случаях удобнее, а иногда является единственно возможным. И в этой статье я рассмотрю процесс возврата НДС при экспорте от торговой компании.
Почему акцент сделан на слове "торговой"? Потому что возврат НДС для экспортеров существует в двух видах - для производителя и для торговой компании. Отличие одно-единственное - если для возврата НДС торговой компании достаточно получить от продавца 专票(специальный инвойс, подразумевающий дальнейшую передачу уплаченного НДС), то для производителя необходимо подтверждать уплаченный НДС на весь процесс производства. Впрочем, если у вас есть своя фабрика в Китае, то у вас точно есть источник информации получше, чем эта статья.
Соответственно, для возврата НДС торговой компанией необходимо соответствовать следующим условиям:
- продавец может предоставить 专用发票(специальный инвойс-фапьяо) на купленный товар. Этот момент необходимо проговаривать с самого начала, так как другой вариант 普通发票(обычный инвойс-фапьяо) для возврата НДС не подходит
- у экспортера есть лицензия на экспорт-импорт(外贸备案) и он является обычным налогоплательщиком(一般纳税人)
Все, условий больше нет. Итак, первый и единственный зависящий от продавца шаг - получение 增值税专用发票. В котором будет указана вся информация о приобретенном товаре и о покупателе. Естественно, название компании-покупателя должно быть написано без опечаток и ошибок, название товара должно соответствовать контракту о закупке с иностранной компанией, должны совпадать единицы измерения и так далее. Любая ошибка исправима, но влечет за собой долгие задержки. Например, если в фапьяо у вас указано "количество - 5" и "единица измерения - тонна", а в таможенной накладной будет указано "количество - 5000" и "единица измерения - килограмм", то НДС вы, конечно, в конце концов вернете, но только после большой нервотрепки. Ну а если в фапьяо указано "5000 килограмм воды", а в таможенной накладной будет указано "5000 литров воды", то несмотря на то, что это одно и то же, НДС вам никто не вернет. И название. Лучше всего заранее посоветоваться с таможенным брокером и указывать в фапьяо название, до последней буквы совпадающее с названием в HS Code. По сути, это главное - название и количество товара и единицы измерения. И, конечно же, стоимость товара, которая должна быть равной или ниже, чем стоимость, указанная в экспортном контракте.
Итак, фапьяо вы получили, все проверили и товар приехал на границу. Таможенный брокер отправит вам на проверку 预录入单 - предварительную таможенную накладную, в которой указана вся информация. Проверьте все еще раз. А потом еще раз. Если фапьяо можно отозвать и что-либо в нем изменить, то после того как предварительная таможенная накладная станет окончательной, изменить уже ничего будет нельзя. Товар выехал и у вас на руках должны быть 3 документа:
- экспортный контракт между экспортером и покупателем - 外销合同
- специальный инвойс-фапьяо от китайского продавца китайскому экспортеру - 增值税专用发票
- таможенная накладная - 出口报关单
Больше ничего не требуется, можно приступать к оформлению. И сразу же небольшая ремарка.
По сути, весь процесс возврата НДС сводится к получению подтверждения от налоговой об уплаченном НДС и от таможни об экспорте товара. Но интерфейсов и программ для оформления - десятки. Можно делать непосредственно на сайте налоговой и таможни. Можно приобрести любую бухгалтерскую программу с подключаемыми плагинами возврата НДС. Можно, как и мы, использовать единый сервис 单一窗口(Single Window). Все они, по сути, являются только разными обертками для одного и того же процесса и почти не отличаются. Но так как мы используем Single Window, то я буду рассказывать все на этом примере.
Прежде всего посмотрите на полное название фапьяо. Если продавец идет в ногу со временем и открывает электронные(电子发票) или блокчейн(区块链发票) фапьяо, то первый шаг можно пропустить. Если же он представитель старой школы и фапьяо у него обычные - то приступим к шагу 1.
Шаг 1. Подтверждение фапьяо
Необходимо зайти в личный кабинет на сайте местной налоговой и из списка открытых на вашу компанию фапьяо выбрать те, по которым требуется сделать возврат НДС и отправить на проверку. Если фапьяо не видно в списке - то это значит что при его открытии продавец допустил ошибку и ее необходимо исправить. Либо же загружать вручную по одному, если в правильности данных вы уверены.
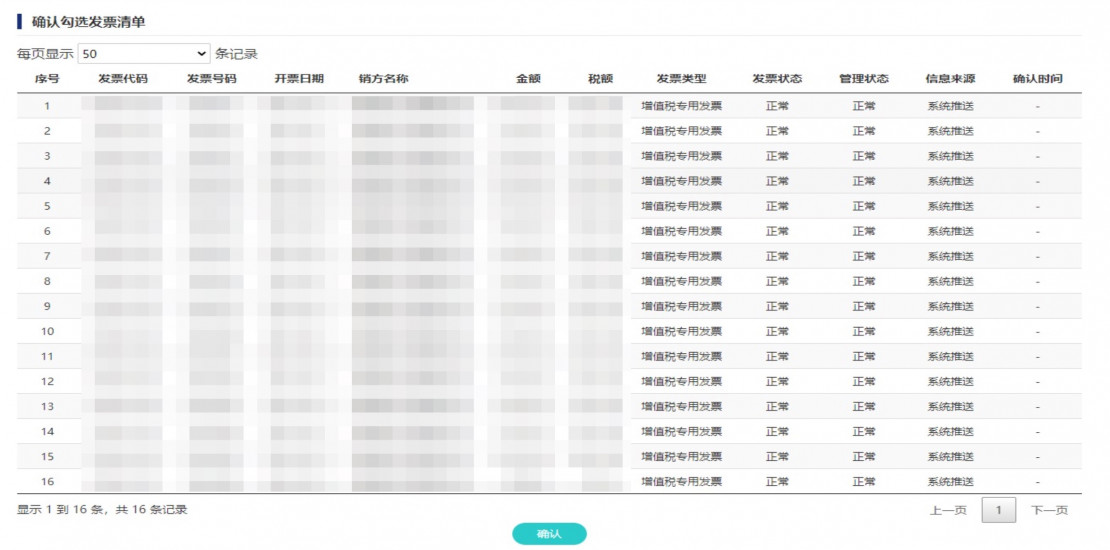
После подтверждения, в зависимости от уровня доверия со стороны налоговой к вашей компании(компаниям 1 и 2 уровня достаточно только подтверждения, 3 и 4 - подтверждения и проверки), у фапьяо будет три статуса
- 未认证\未稽核 - не подтвержден\не проверен
- 已认证\未稽核 - подтвержден\не проверен
- 已认证\已稽核 - подтвержден\проверен
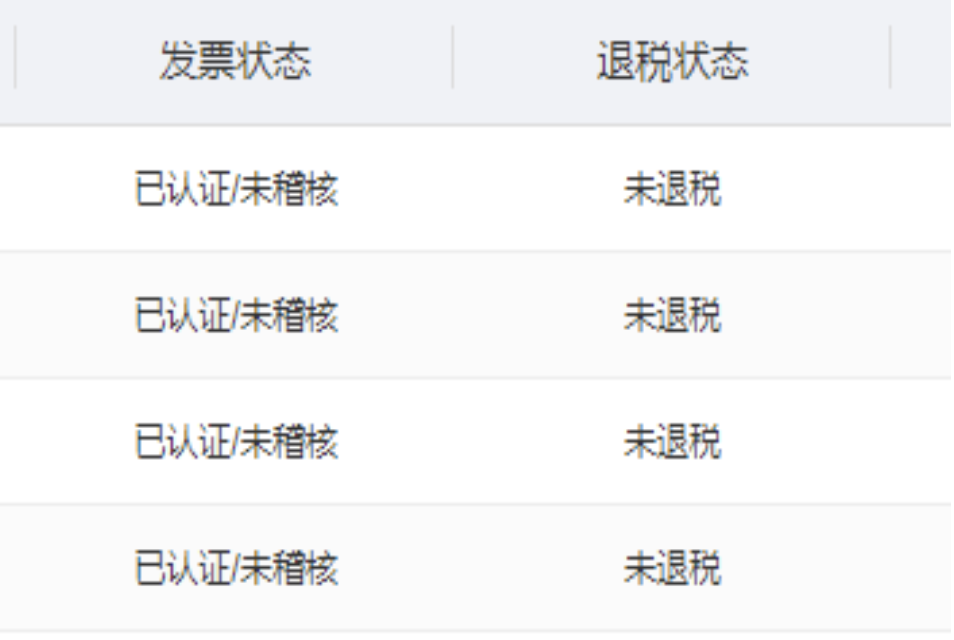
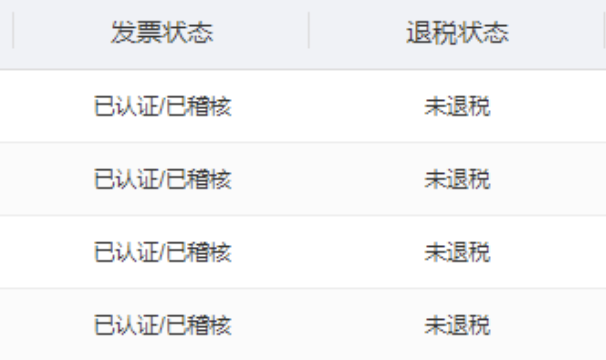
После получения статуса "подтвержден\проверен" можно переходить к следующему шагу
Шаг 2. Загрузка документов
Залогинившись в Single Window и зайдя в 标准应用-退税(外贸版) - стандартные приложения - возврат НДС для торговых компаний мы увидим примерно следующее
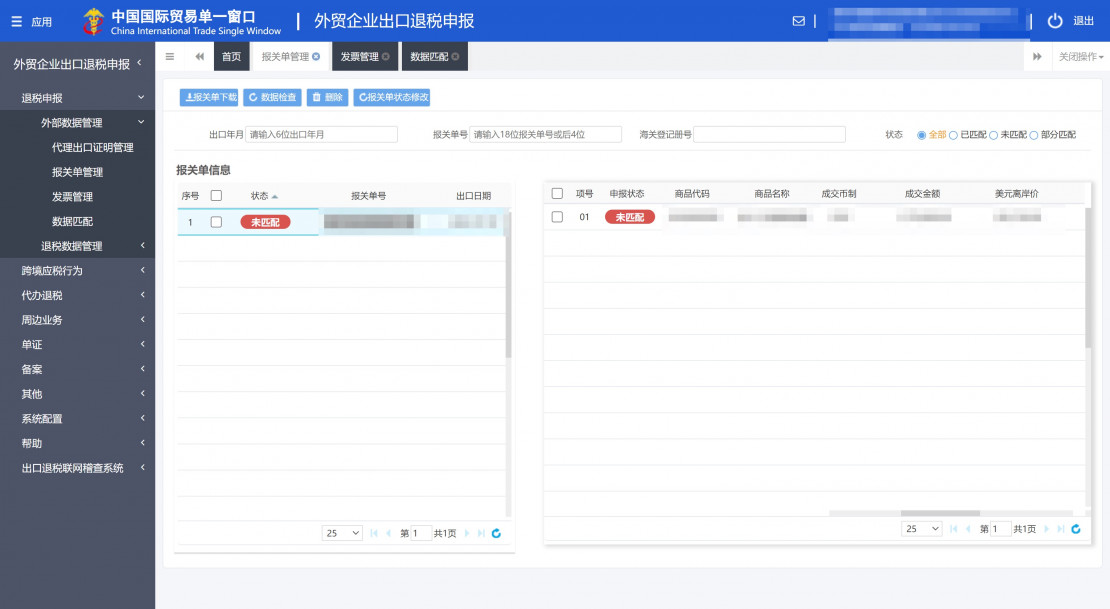
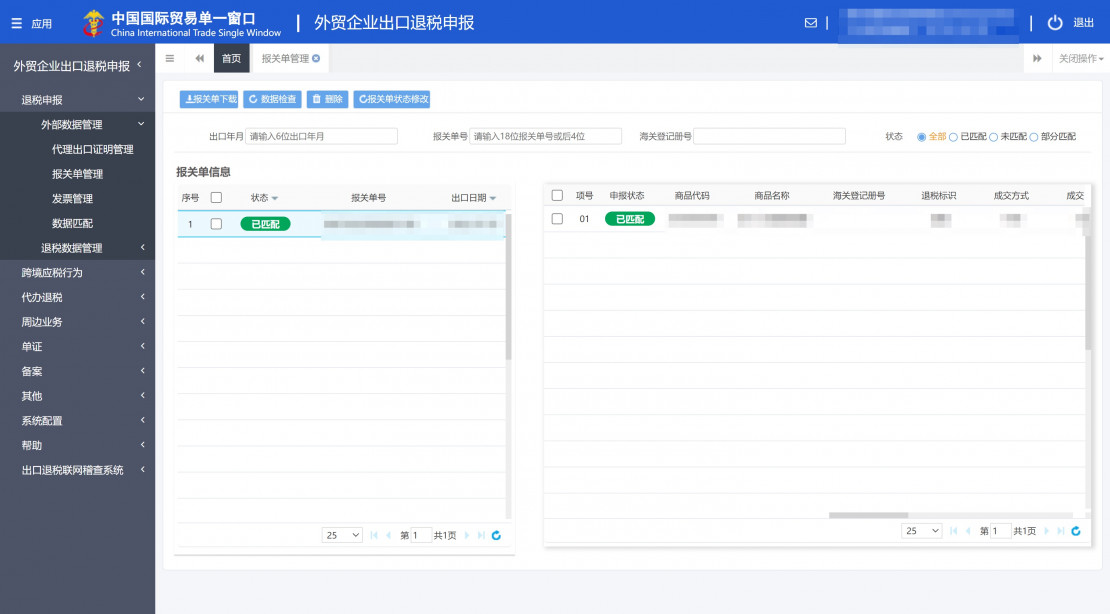
Нас интересует только первый пункт - 退税申报(заявление на возврат НДС). Первый подпункт для компаний посредников пропускается, и на втором пункте 报关单管理 - управление таможенными декларациями мы по номеру таможенной накладной загружаем с сайта таможни необходимую нам декларацию.
Загружаем все полученные от продавца фапьяо(сканы загружать не нужно, только номер).
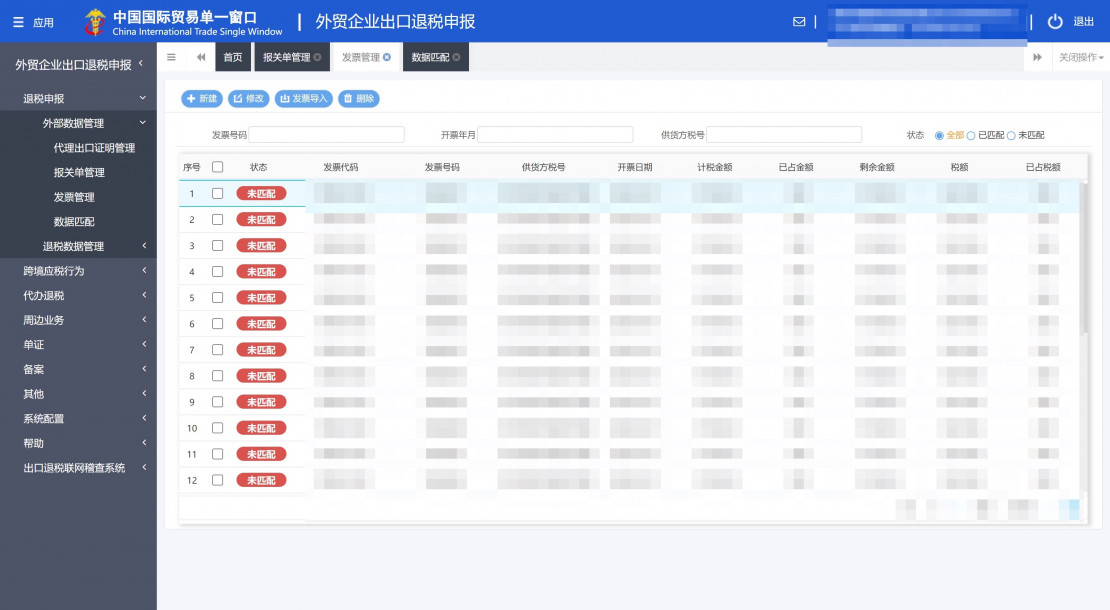
Тут стоит сделать небольшое замечание. У каждого фапьяо два номера - 发票代码(кодовый номер) и 发票号码(порядковый номер). Один кодовый номер может включать в себя несколько порядковых номеров. Условно говоря, купив товар на 100 юаней, фапьяо будет один, с одним кодом, допустим - 12345. Но вот сколько в нем будет листов - зависит только от продавца и как ему удобнее. Может быть, это будет 1 лист с кодом 12345 и номером 100 на сумму 100 юаней. Может там будет 10 листов с кодом 12345 и номерами 100, 101... 110. Это абсолютно ни на что не влияет, разве что на скорость загрузки.
Шаг 3. Сверка и проверка данных
Загрузив и проверив все, можно переходить к следующему пункту - проверке.
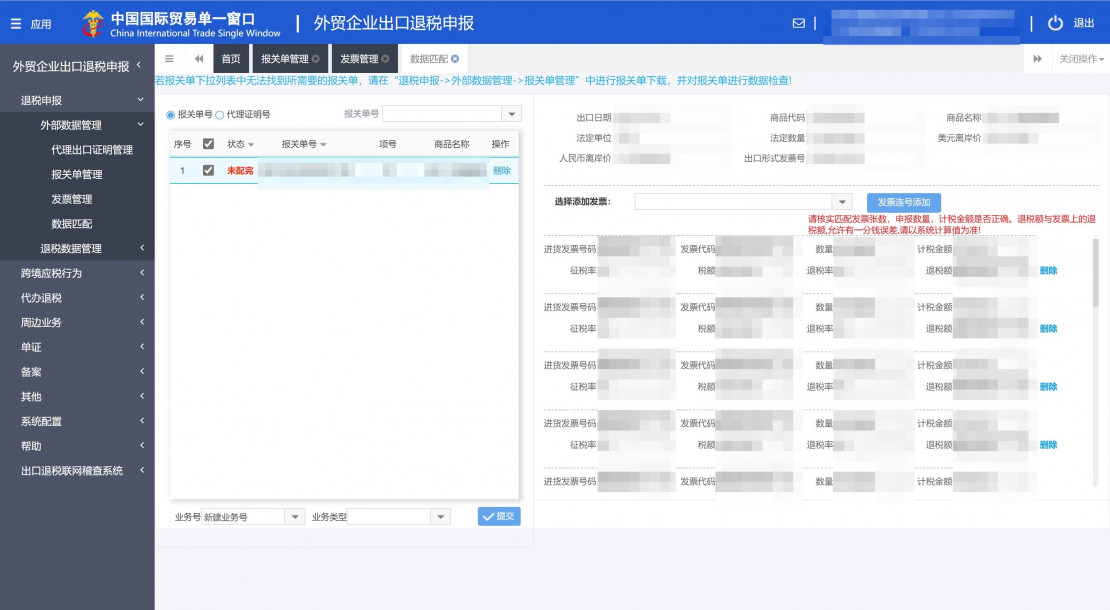
И, если у вас все совпадает, получить следующий результат, что все сверено и совпадает.
Если вы дошли до этого шага, то все, в принципе, уже сделано, и дальше можно действовать по принципу установки программ "Далее"-"Далее"-"Далее"-"Готово". Отправляете на автоматическую проверку 自检.
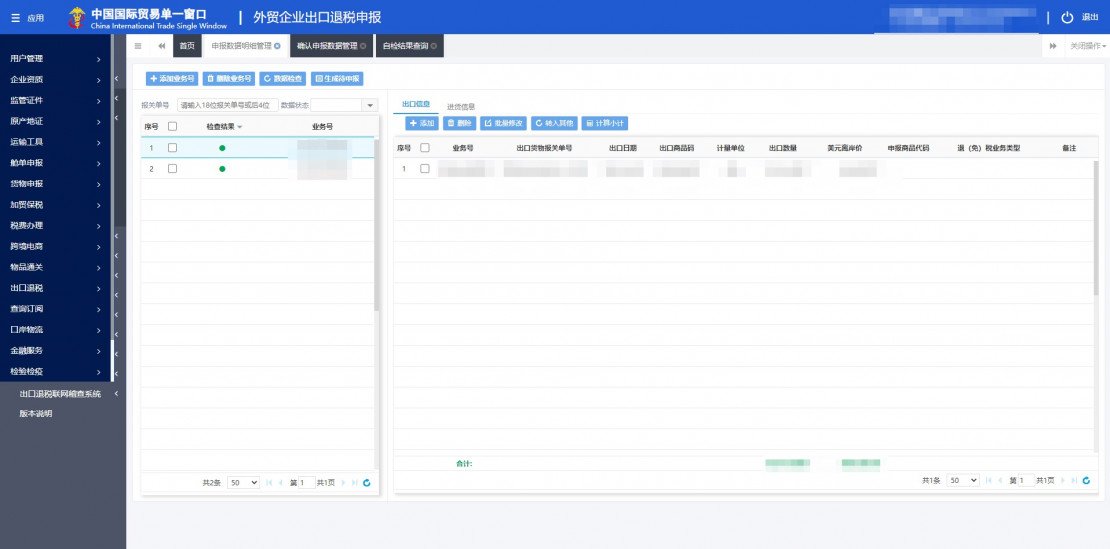
И отправляете непосредственно на утверждение. Статус "в проверке" сменится на 发放(выплата) и останется только ждать денег на счет.
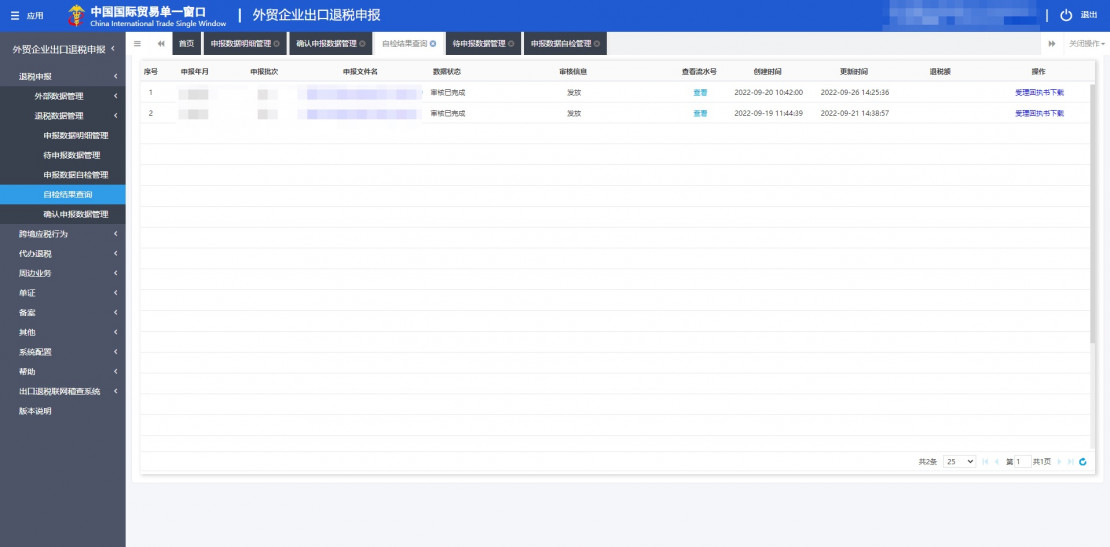
Как видите, в первый раз проверка заняла 6 дней, во второй - уложились в два дня. Деньги выплачиваются как повезет - от 1 дня до полугода, в зависимости от загруженности таможни и налоговой.
Как видите, это более чем элементарно. Если вы внимательно следите за документами и у вас есть полный комплект, в котором все совпадает(экспортный контракт, фапьяо, таможенная накладная) - то ошибиться попросту негде.