Бондовые зоны и зоны свободной торговли в КНР
Всегда, когда речь заходит о ВЭД - одним из ключевых вопросов является работа с НДС и иными налогами и пошлинами во всех возможных вариациях. И требования к уплате НДС или пошлины как раз может являться тем камнем преткновения, который сделает модель бизнеса нерентабельным. Если речь заходит о простом и прямом импорте\экспорте - то тогда НДС и пошлин никак не избежать, но в других случаях всегда возможны варианты. О том, как и что сделано для облегчения бизнеса и торговли в КНР, и пойдет речь в этой статье.
Всего можно выделить три основных группы особых районов, в которых требования к ВЭД и связанным с ним процессам упрощены в плане налогов и пошлин. Это:
- район свободной торговли(自贸区). На сегодня их в КНР существует 18, они все созданы на уровне провинций и выше, ни один из них не вышел из статуса экспериментального. Главное его отличие - этот район не находится в вертикали ответственности Таможенного управления КНР, и, хотя и находится на территории КНР, в таможенном аспекте ей не является. Назначение понятно - для торговли между третьими странами.
- бондовая зона(保税区). На сегодня их в КНР существуют сотни, разных направлений, созданные с разной целью, и с кучей мелких отличий, но главное его отличие - он находится в вертикали ответственности Таможенного управления КНР, хотя и с особым статусом. И назначение тоже понятно - для облегчения торговли между КНР и другими странами
- бондовая зона переработки(加工保税区). В принципе, это один из типов бондовой зоны, который, тем не менее, стал настолько популярным и востребованным, что его можно выделить в отдельный подпункт. Назначение тоже понятно - для ввоза импортного сырья, переработки и дальнейшего экспорта за рубеж.
В общем, и целом, все они созданы с одной целью - упростить работу и дать возможность не связываться с НДС и пошлинами тем, чьи товары не планируются продаваться в КНР. Компания в одной из вышеуказанных зон - это полноценная китайская стандартная компания со всеми необходимыми документами для деятельности на территории КНР, с типичной бизнес-лицензией, типичными банковскими счетами и печатями, и так далее, возможностью регистрации в качестве китайского юрлица во всех сервисах и на всех платформах, методы работы с которой почти не отличаются от работы с другими китайскими компаниями, но которая еще и обладает некоторыми из преимуществ статуса иностранной компании. Эдакий 2 в 1 получается. Или, как это официально называется в Китае - 境内关外(внутри границ, вне контроля таможни).
Это идеальный вариант для импорта(进口) в КНР. Можно ввезти партию товара любого объема, физически товар будет находиться в КНР в шаговой доступности от китайской логистики, с возможностью найма китайских работников для работы с ним, но без уплаты НДС и таможенных пошлин, с дальнейшей возможностью мгновенной отправки по Китаю и уплатой НДС и пошлин только за ту часть товара, которая требуется в Китае в данный момент.
Это отличный вариант для реэкспорта(转口). Товар физически находится в китайском порту, с доступом к китайской международной логистике, но без необходимости уплачивать ввозной НДС при импорте и возвращать его при экспорте. Любая компания из любой страны может продать товар, находящийся в бондовой зоне любой другой компании из любой страны(либо же китайской компании-резиденту данной бондовой зоны) без уплаты НДС и пошлин.
Это хороший вариант для экспорта(出口). Компания-резидент бондовой зоны может приобретать товар у фабрик по цене, не включающей НДС и сразу же экспортировать его от себя(или же на себя). Оплата китайскому поставщику происходит с базового счета китайской компании(как в юанях, так и в иностранной валюте), без необходимости проходить валютный контроль как при отправке, так и при получении денег.
Это еще и возможность для комбинирования различных вариантов. Торговля внутри бондовой зоны, между разными бондовыми зонами, зонами переработки и т.д. происходит без импорта-экспорта(进出口) и без оформления таможенной накладной(报关单), а по индоссаменту(核注清单). То есть вполне возможно собирать товар из нескольких бондовых зон, свозить его в отдельную зону переработки и экспортировать готовые изделия - и все это с доступом к китайской логистике, китайскому рынку труда, китайским финансовым инструментам, но без необходимости его импортировать-экспортировать и, соответственно, платить НДС, ввозные и вывозные пошлины.
Недостаток только один, по сути. Компания-резидент бондовой зоны не может работать с переходящим НДС. То есть она не может его как передавать другим китайским компаниям, так и возвращать его при экспорте. Соответственно, при покупке чего-либо по цене, включающей НДС у другой китайской компании, вместо 专票(специального инвойса, который может использоваться для передачи и возврата НДС), возможно получить только 普票(обычный инвойс, который передачи и возврата не подразумевает).
Давайте рассмотрим подробнее. В принципе, бондовая зона и зона свободной торговли имеет очень много перекликающихся аспектов, но имеются и отличия.
Для работы в бондовой зоне необходимо быть китайской компанией-резидентом данной бондовой зоны, либо же резидентом любой бондовой зоны(но тогда работать придется через компанию-оператора в данной бондовой зоне). Для работы в зоне свободной торговли необходимо быть резидентом данной зоны свободной торговли, либо же любой иностранной компанией(опять же через компанию-оператора). Компания-оператор, или же 经营单位 - компания, которая получила одобрение таможни на работу с подобным складом.
Соответственно, по приходу товара в бондовую или безналоговую зону таможенная накладная не оформляется, так как пересечения таможенной границы не происходит. Вместо этого оформляется документ под названием 中华人民共和国海关进境货物备案清单(постановка на учет товара, пересекшего таможенную границу КНР)
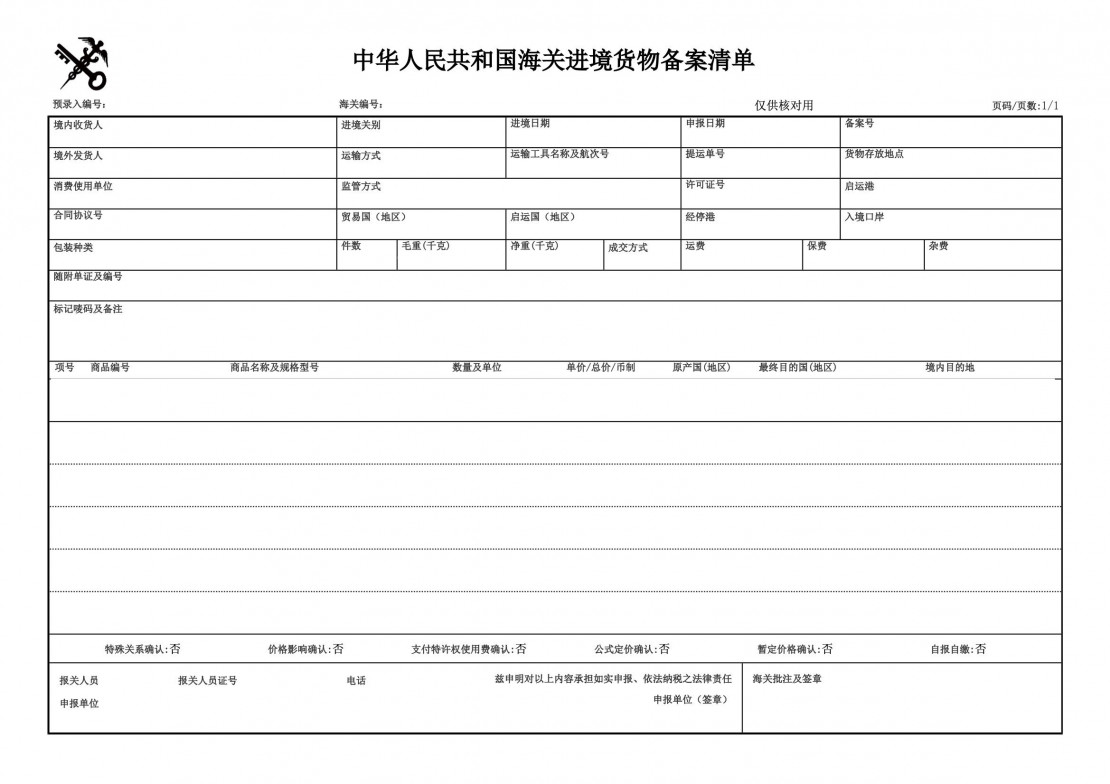
Он очень похож на таможенную накладную, за исключением специфических для бондовых зон полей. По приходу товара у компании-владельца товара(китайской компании в данной или других бондовых зонах, иностранной компании) должен быть предварительный договор с компанией-оператором склада. По приходу товара и по выпуску одобрения на ввоз компания-оператор предоставляет компании-владельцу 货权证明(свидетельство о праве собственности на товар).
При передаче товара между компаниями внутри одной бондовой зоны, или же между ними без импорта на территорию КНР оформляется 核注清单(он же индоссамент)
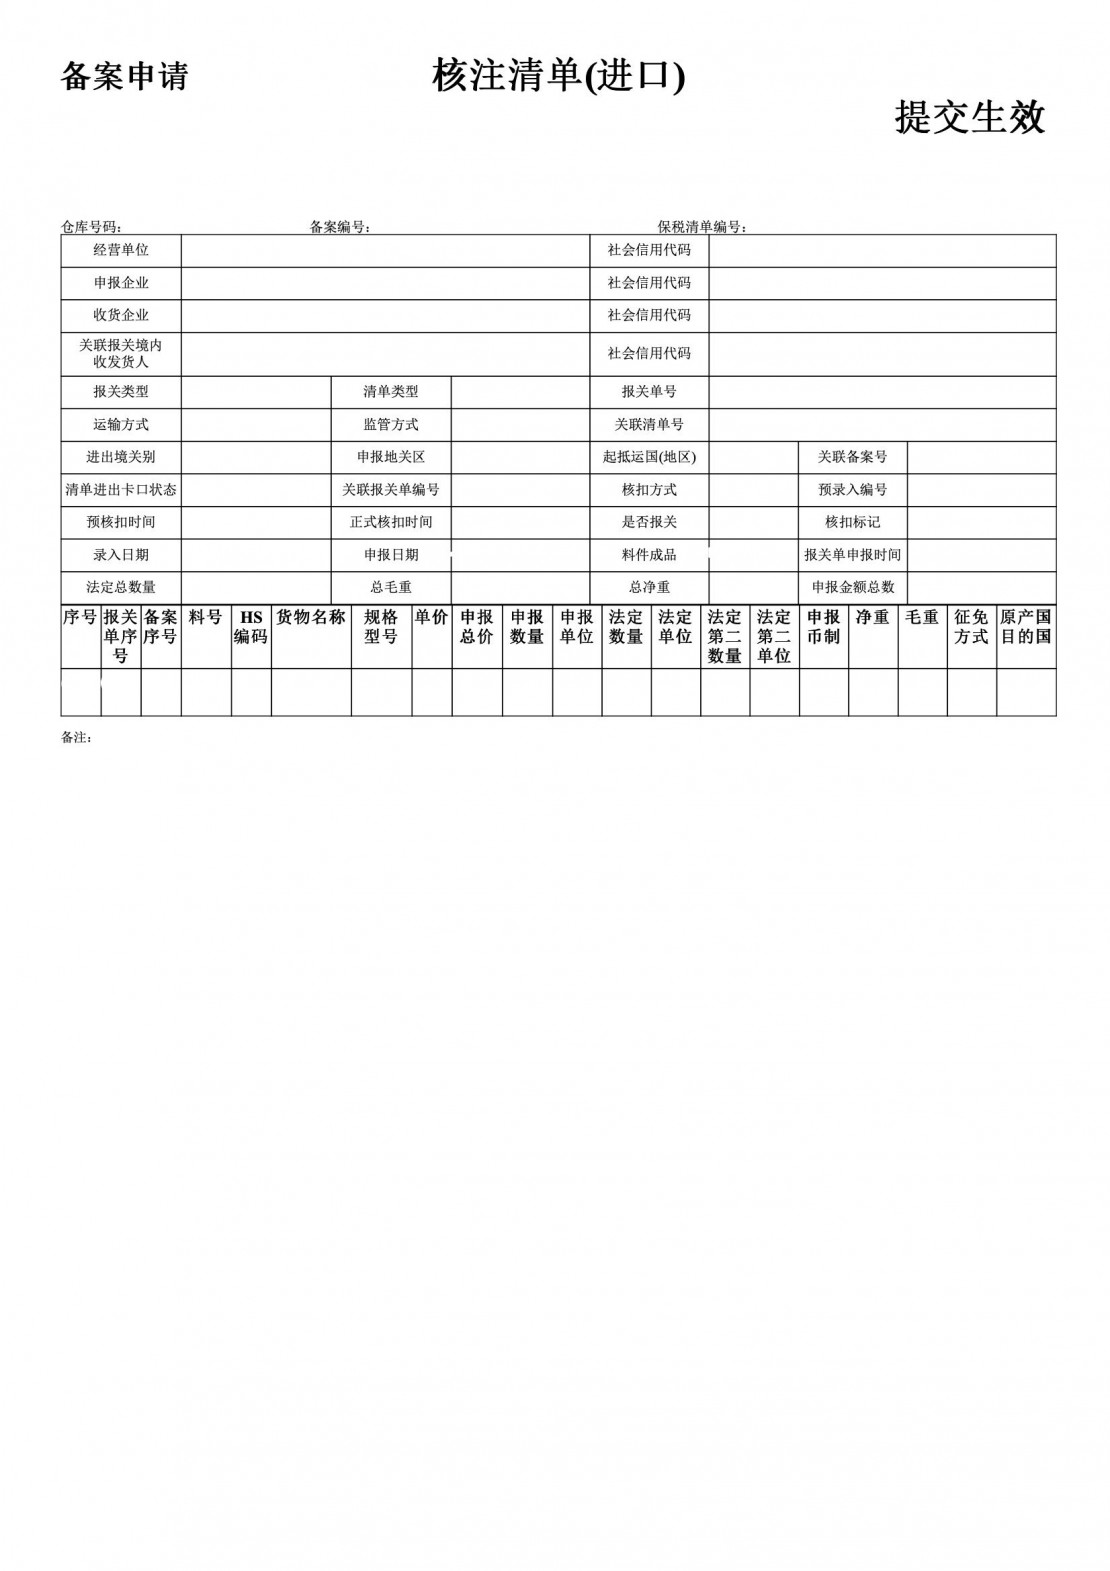
Эти два документа являются подтверждением приобретения товара для банковских платежей и иных операций, в которых при обычном импорте-экспорте предоставляется таможенная накладная.
Прямо не перекликаются, но очень похожи именно идеи особых банковских счетов. NRA-счета открываются компаниям-нерезидентам КНР для торговли с Китаем, FTN-счета открываются в зонах свободной торговли компаниям-нерезидентам КНР для торговли между третьими странами. То есть как и с идеей бондовых зон/зон свободной торговли, одни служат для торговли иностранцев с Китаем, вторые - для торговли третьих стран между собой.
Соответственно, в дальнейшем при экспорте\импорте в Китай, при торговле между Китаем и его безналоговыми\бондовыми\зонами свободной торговли все происходит ровно так же, как и при обычном импорте-экспорте.