Расчетно-кассовое обслуживание в Китае
Несмотря на то, что в Китае онлайн-платежи с каждым годом все больше довлеют над оффлайновыми, покупки непосредственно на кассе все еще нельзя полностью исключить из жизни. В этой статье мы рассмотрим способы приема платежей от клиентов непосредственно оффлайн, на кассе.
В первую очередь, это, конечно, наличные деньги. Тут рассказывать нечего, тонкости приема наличных денег относятся скорее к бухгалтерии и отчетности, а не к IT. К тому же, на 2021 год довольно сложно найти продавца, который будет принимать наличность. По закону, конечно, они обязаны это делать, но в каком-то магазине формата "у дома" не факт, что за день наберется сдача со 100 юаней. Некоторым(например, госорганам) вообще запрещено принимать наличные деньги. Итак, на сегодняшний день в Китае присутствуют три вида оплаты "на кассе":
- сторонние платежные системы - напрямую или через экваера
- банковские карты
- цифровой юань, он же E-CNY, он же 数字人民币
Немного теории. В любой транзакции участвуют минимум 3 участника:
- плательщик
- экваер
- получатель платежа
Если с плательщиком и получателем все понятно - первый является непосредственно покупателем, у которого наличествуют деньги в любой форме, а получатель - чаще всего юрлицо-продавец(или ИП, или же физлицо-налогоплательщик), то с экваером все немного сложнее. Это тот, кто непосредственно обрабатывает транзакцию, предоставляет технические средства для ее обработки, в каждом случае - свои. Присутствует он в разных формах, и именно формы эквайринга я и хотел бы рассмотреть в данной статье.
Начать проще всего со сторонних платежных систем. На 2021 год в Китае присутствуют Alipay и Wechat, которые контролируют 91% рынка и конечные приложения хоть одного есть у 100% населения. И десятки других мелких(мобильные кошельки всех трех мобильных операторов, JD и десяток других, чья доля настолько незначительна, что ей можно пренебречь).
Итак, в случае со сторонней платежной системой при платежах напрямую через них не задействованы никакие другие стороны. Абсолютно все происходит в ее рамках(Wechat или Alipay). Имеется уникальный номер плательщика, уникальный номер продавца и экваер(в данном случае - сам Alipay или Wechat). При оплате плательщик вводит номер получателя(чаще всего - сканируя QR-код получателя) и указывая сумму. Экваер очень просто(так как все в рамках одной системы) списывает соответствующую сумму со счета плательщика и зачисляет ее на счет продавца.
Немного иначе(но в целом так же) получается, если плательщик использует не баланс кошелька Wechat\Alipay, а привязанную к кошельку банковскую карту\счет. Тогда экваер вначале списывает сумму с привязанной карты\счета и только потом переводит ее получателю. В дальнейшем получатель распоряжается этой суммой в зависимости от обстоятельств(выводит на банковский счет юрлица, или же осуществляет непосредственные платежи со счета у экваера).
С практической точки зрения получателю требуется распечатать свой уникальный ID(чаще всего в виде QR-кода) и повесить его на видное место, который будет виден плательщику(收钱码). Или же подключить 当面付, при котором нужно обзавестись сканером QR-кодов(подойдет и мобильный телефон) и сканировать QR-код плательщика. Все платежные продукты подключаются в админке Wechat\Alipay в зависимости от потребностей продавца
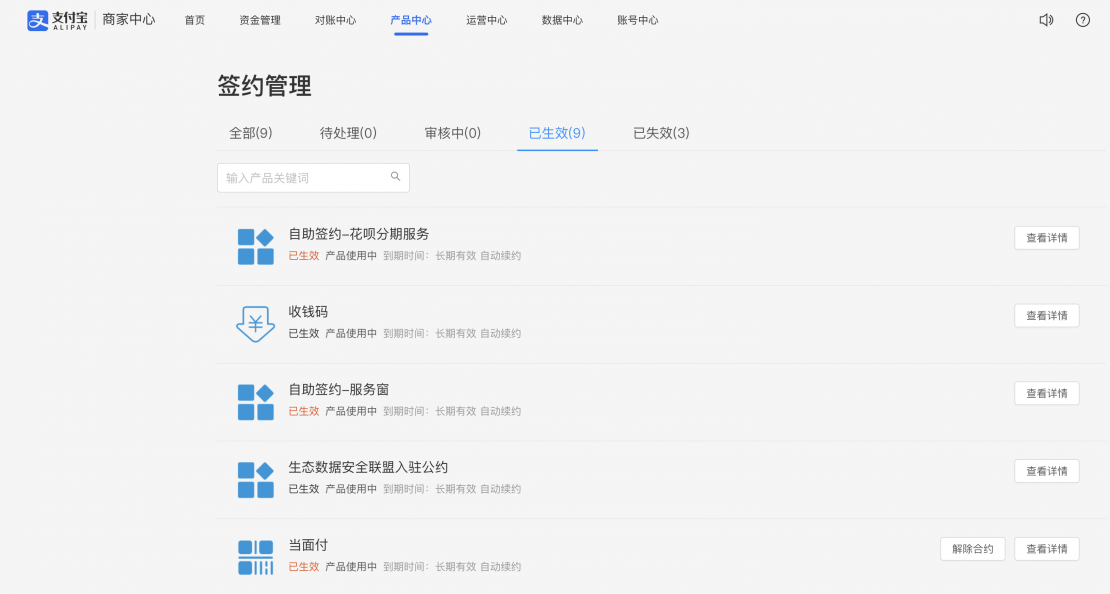
Как видно, в списке подключенных продуктов(签约), присутствуют как и обязательные для всех вроде плагинов безопасности, которые нельзя отключить, так и различные способы приема платежей
Тарифы что у Alipay, что у Wechat одинаковы и составляют от 0.1% до 0.6% от суммы транзакции (в зависимости от сферы деятельности).
Преимущества очевидны - простота подключения, отсутствие необходимости дополнительной разработки и интеграции, отсутствие комиссий сторонних сервисов. Недостатки тоже очевидны - для каждой системы нужно вести свой учет поступлений\расходов, для каждой системы нужен свой отдельный QR-код, невозможность оплаты в случае отсутствия у плательщика Wechat\Alipay или нежелания оплачивать через них(практически невероятно, но иногда случается). Поэтому существует еще один вариант приема платежей от сторонних платежных систем с помощью экваера.
Как и в случае с приемом платежей напрямую, так и в случае работы через экваера, непосредственно в настройках присутствует огромное количество дополнительных функций, которые можно подключить. Так, например в Alipay, что на скриншоте выше(равно как и при работе с иными сервисами) можно подключить сервис платежей в рассрочку - 花呗. Можно при покупке проверять кредитный рейтинг плательщика(в случае Alipay - 芝麻信用) и, в зависимости от рейтинга, предоставлять иные дополнительные услуги.
Теперь о платежах с помощью экваера. Экваер, как уже указывалось - компания, которая непосредственно заключает договора с множеством сторонних платежных систем и предоставляет клиенту вариант «все в одном». Соответственно - не требуется заключать договора и проводить интеграцию с каждой платежной системой по отдельности - достаточно заключить один договор с экваером, который будет аккумулировать деньги из разных платежных систем и переводить их получателю по указанным реквизитам.
Экваеров в Китае очень много, но бесспорные лидеры - это 美团收银台 и 拉卡拉. Конечно же, эквайринг предоставляет и любой банк, и сторонние сервисы, но по распространенности и удобству использования эти двое вне конкуренции.
Их терминал для приема платежей похож на привычный POS-терминал, однако вдобавок к слотам для банковских карт(с магнитной лентой и с чипом) и NFC-области для бесконтактных карт, в нем еще присутствует экран для вывода QR-кода продавца(который должен отсканировать покупатель) и камера для сканирования QR-кода покупателя(в зависимости от способа оплаты)

Как видно, на нашем терминале 拉卡拉 подключены Wechat-платежи, Alipay-платежи и платежи по банковским картам UnionPay(включая Apple Pay, Samsung Pay, Huawei Pay и иные, которые тоже считаются банковскими картами)
Соответственно, с банковскими картами все тоже предельно просто - заключив договор с экваером и проведя настройку терминала необходимо вставить карту клиента в терминал(или приложить бесконтактную карту), попросить клиента набрать пин-код(в зависимости от настроек) и отдать плательщику один экземпляр чека.
Стандартная комиссия при оплате дебетовыми и кредитными картами - 0.5%(но не более 20 юаней), при оплате Apple Pay и иными - 0.5%.
Дело немного усложняется, если требуется принимать карты, эмитированные банками вне Китая. Тогда не обойтись без эквайринга непосредственно от банка с совсем другими комиссиями(2-3% от суммы транзакции). Но для большинства магазинов и заведений в стороне от туристических маршрутов это практически бесполезный функционал.
И, наконец, виновник написания данной статьи - цифровой юань, он же E-CNY.
Почитать подробно о нем можно в википедии или на иных ресурсах, если вкратце - это полностью электронная валюта, эмитируемая Центральным Банком КНР и не имеющая физического воплощения(монет и банкнот), поддерживающая блокчейн-верификацию и позволяющая проводить транзакции между двумя устройствами, находящимися вне сети. В настоящее время находится в процессе тестовой эксплуатации, доступна для широкой публики, массовое внедрение и переход на нее ожидается в начале 2022 года.
Для приема платежей цифровым юанем необходимо:
Включить функцию «цифровой кошелек» в корпоративном онлайн-банкинге. ID цифрового кошелька - 16 цифр. И либо же подключить любой эквайринг(в нашем случае - тоже 拉卡拉), либо - принимать платежи по QR-коду с помощью мобильного телефона и приложения «цифровой юань»(либо в виде отдельного приложения, либо в виде функции в составе банк-клиента).
То есть со стороны пользователя оплата цифровым юанем не отличается от оплаты сторонними платежными системами ни на сколько, равно как и со стороны продавца и приема платежей.
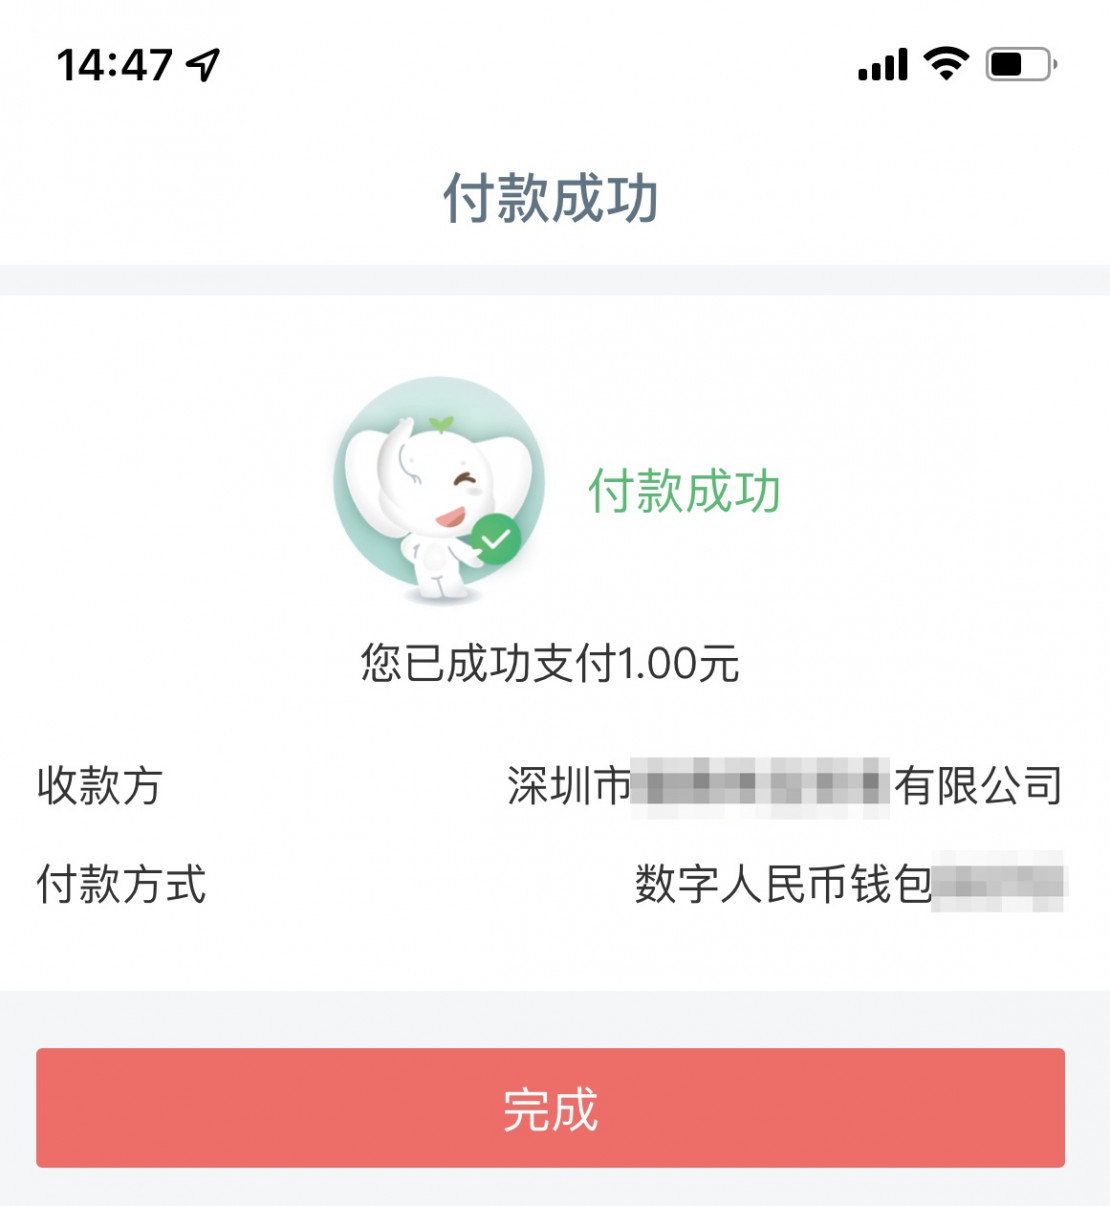
На иллюстрациях ниже видно, как оплата цифровым юанем выглядит со стороны плательщика(тестовый платеж в 1 юань)
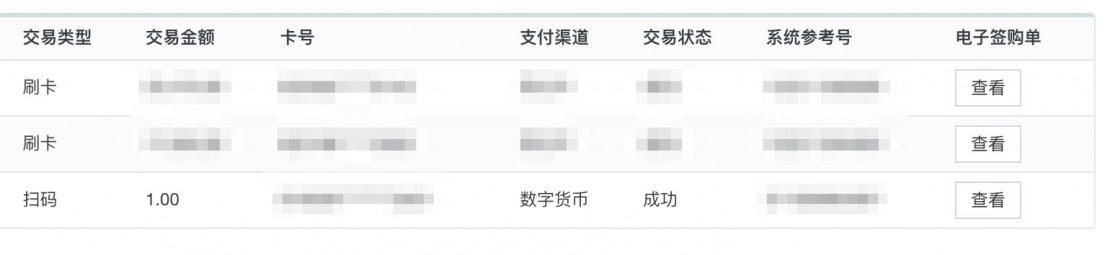
И со стороны получателя денег(в нашем случае - админка 拉卡拉)
В настоящий момент комиссия за проведение операций составляет 0%. Как для оплаты с его помощью, так и для переводов денег между кошельками разных людей.